Servicios de auditoría y preparación M&A para sociedades domiciliadas en España.Solicitar consulta técnica →
Preparación estratégica para venta y fusión de pymes

Auditoría financiera y operativa para vender su empresa sin sorpresas en la revisión

Normalizamos el EBITDA, ordenamos la documentación de tesorería y estructuramos la contabilidad para afrontar la due diligence con datos auditables.

Sus datos financieros serán tratadas con estricta confidencialidad y no se cederán a terceros.

Auditoría financiera y operativa para vender su empresa sin sorpresas en la revisión
Informe entregado en 15 días
Acuerdo de confidencialidad firmado previa revisión
Auditoría sobre datos contables reales
Sede física en Madrid
Análisis cuantitativo de negocio

Criterio técnico para transformar datos contables en argumentos de negociación

Un comprador profesional revisa contingencias ocultas en el balance antes de valorar una pyme. Trabajamos directamente sobre los libros diarios, los contratos con clientes y la estructura de costes para eliminar la incertidumbre que reduce el precio de transacción.
Criterio técnico para transformar datos contables en argumentos de negociación

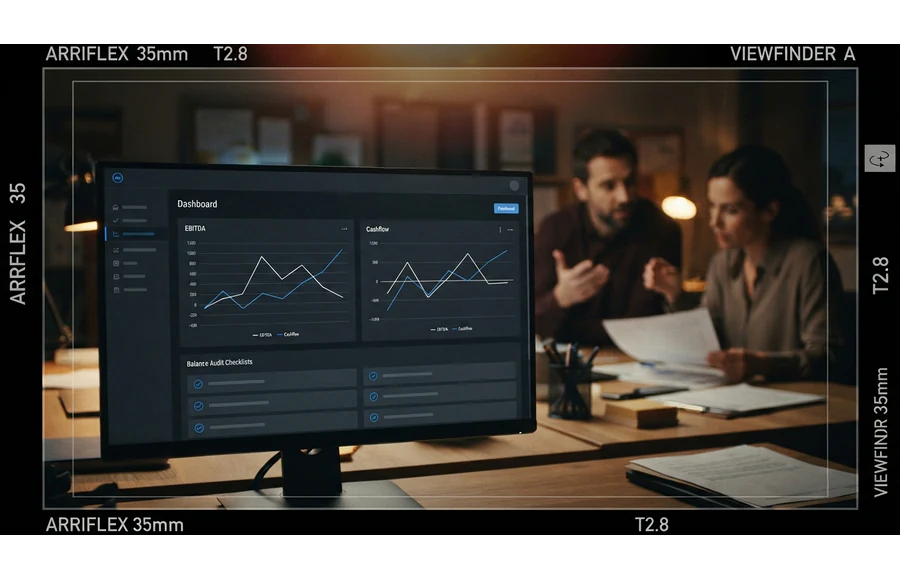
Normalización de EBITDA

Separamos los gastos personales del propietario y partidas extraordinarias para reflejar la rentabilidad operativa real del negocio.

Depuración de pasivos

Identificamos deudas vencidas, contingencias fiscales y compromisos laborales antes de que aparezcan en el informe del auditor externo.

Independencia operativa

Documentamos procesos clave para demostrar que la empresa puede funcionar de forma rentable sin la presencia diaria del fundador.

C
Casos de análisis

Teníamos diez años de facturación estable pero las cuentas mezclaban compras personales y gastos extraordinarios. Tras la normalización del EBITDA, pudimos justificar el margen real ante el fondo comprador en la primera reunión.
Carlos Mingo · Director General en logística industrial (Madrid)
”

Vender una pyme no es publicar una cifra estimada en un dossier publicitario. Es demostrar la recurrencia exacta de la caja ante un equipo auditor.

La transparencia contable y la eliminación previa de contingencias sostienen el valor durante la negociación.

Pasos del proyecto

Proceso de preparación del cuaderno de información

1

Auditoría de estados financieros

Revisamos los tres últimos ejercicios fiscales, balances de sumas y saldos y liquidaciones de impuestos.

2

Ajuste de EBITDA y correcciones

Identificamos partidas no recurrentes, costes extraordinarios y adecuación de sueldos directivos a precio de mercado.

3

Redacción del dossier de negocio

Elaboramos la memoria explicativa con previsiones de caja, estructura de clientes y ventajas operativas sin datos sesgados.

4

Acompañamiento en due diligence

Atendemos los requerimientos de información de los auditores del comprador con datos cotejados.

Acompañamiento en due diligence
42
puntos de verificación analizados en el balance antes de iniciar la negociación
Contacto técnico

Solicite una evaluación contable previa

Analizamos la situación financiera de su empresa y trazamos el plan de preparación para la venta.
Consulta amparada por secreto profesional. Sin compromisos ni permanencia.

Materiales técnicos

Herramientas de preparación para propietarios

Herramientas de preparación para propietarios
01

Modelo de normalización de EBITDA

Plantilla Excel

Hoja de cálculo estructurada para identificar y clasificar ajustes de partidas extraordinarias.

Solicitar plantilla financiera →
Modelo de normalización de EBITDA
02

Checklist para Data Room de M&A

Lista de verificación

Lista completa con la documentación imprescindible que exige una due diligence en España.

Solicitar checklist técnico →
Checklist para Data Room de M&A
03

Manual de contingencias fiscales habituales

Guía técnica

Análisis analítico sobre los errores de contabilización más penalizados por fondos de inversión.

Solicitar guía contable →
Casos de aplicación

Transformación de estados financieros antes de la venta

03

Negocio familiar de distribución con inconsistencias de IVA no identificadas en los ejercicios anteriores a la venta.

Se auditaron las declaraciones pasadas, se regularizaron las partidas dudosas y se redactó un informe explicativo previo a la negociación.

El comprador retiró la exigencia de un depósito en garantía sobre posibles contingencias fiscales.

02

Compañía de servicios informáticos con contratos recurrentes pero cobros desfasados e inconsistencias en la tesorería.

Se implementó una conciliación completa de cuentas por cobrar y se reorganizó la documentación en un Data Room estructurado.

La revisión financiera por parte del comprador se completó en dos semanas en lugar de los tres meses proyectados.

01

Empresa industrial con facturación de cuatro millones de euros presentó balances con gastos personales del propietario en partidas operativas.

Se realizó una reconstrucción analítica de los últimos tres ejercicios y se normalizó el EBITDA ajustando partidas no vinculadas a la actividad principal.

Se justificó un EBITDA un 18% superior al reportado inicialmente, superando la due diligence sin objeciones en el precio.

Conozca los puntos débiles de su balance antes que el comprador

Get a quoteMetodologíaJust say hello